Kort fortalt
- Scarletts børneopsparing er investeret i aktier, og det har indtil videre givet et afkast på over 30.000 kroner.
- Samtidig nyder hun godt af, at afkastet er skattefrit.
- Den lange tidshorisont for børneopsparinger gør det oplagt at investere pengene.
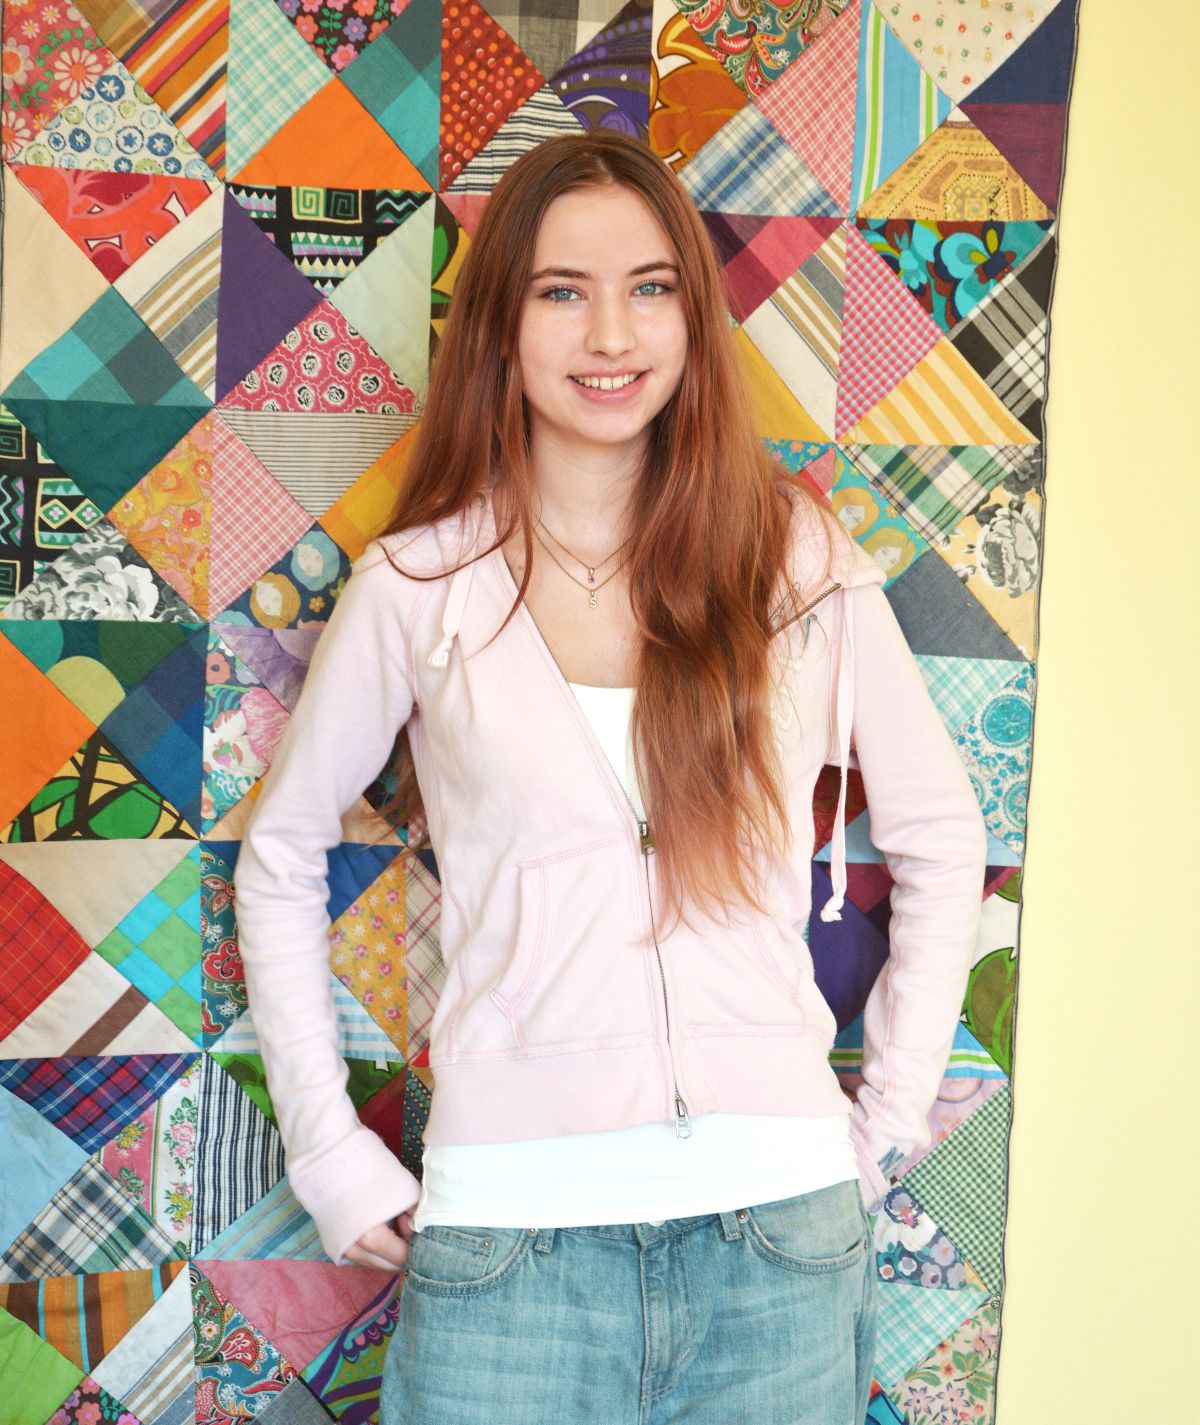
Når Scarlett Gram Sylvest en dag flytter hjemmefra, får hun lidt ekstra økonomisk medvind til at forfølge sine drømme – uanset om de trækker i retning af jordomrejse, højskole, studieophold i udlandet eller hjælp til den første bolig.
De senere år har hendes forældre nemlig hver måned indsat 500 kroner på en børneopsparing til hende, så der i øjeblikket står 84.400 kroner på kontoen – og hele beløbet er investeret i aktier.
Det har været en god beslutning.
Hvis Scarletts børneopsparing blot havde stået kontant, ville der i stedet stå omkring 50.000 kroner på kontoen i dag. Indtil videre løber afkastet fra investeringerne altså op i mere end 30.000 kroner, og på en børneopsparing er hele gevinsten skattefri i bindingsperioden.
Samtidig er der stadig 7 år, til hun som 21-årig har adgang til børneopsparingen. Det giver gode muligheder for, at den kan vokse yderligere.
LÆS OGSÅ: Nu kan du investere børneopsparingen kurtagefrit i Danske Bank
Det handler om at give muligheder
Scarlett går i 8. klasse og bor i Vanløse, og endnu har hun absolut ingen idé om, hvad hun skal bruge pengene til. Der er længe til. Faktisk var hun – før hendes deltagelse i denne artikel – slet ikke klar over, at hun havde en børneopsparing.
”Det kom virkelig bag på mig, at jeg havde en børneopsparing, og at den allerede var blevet så stor. Selv om jeg ikke ved, hvad pengene skal bruges til, er det rart at vide, at de er der,” siger hun.
Hendes far, Esben Sylvest, supplerer:
”Det vigtigste er, at vi kan hjælpe med at give hende nogle muligheder i livet, når hun en dag flytter hjemmefra. Vi kom lidt sent i gang med hendes børneopsparing – men hellere sent end aldrig. Samtidig fylder en månedlig indbetaling på 500 kroner ikke så meget i budgettet, men vi rammer stadig det årlige loft for indbetalinger på 6.000 kroner.”
Sådan er opsparingen investeret
Og så er vi nået til det med investeringen af Scarletts børneopsparing. Mens mange børneopsparinger står kontant, er Scarletts opsparing placeret i aktier – primært via fonde.
Pengene er blandt andet investeret i Danske Invest Global Indeks og Danske Invest Teknologi Indeks, som er en let og enkel måde at investere bredt i hhv. globale aktier og amerikanske teknologiaktier. Her er investeringerne spredt på tværs af rigtig mange forskellige selskaber, og samtidig er de løbende omkostninger i fondene i den lave ende af skalaen.
”Som forælder kan det føles naturstridigt at tage risiko på sine børns vegne, men samtidig føles det også forkert ikke at forsøge at få et godt afkast af hendes opsparing. Og med hendes lange tidshorisont har det været oplagt at investere pengene i aktier. Det ville jeg jo selv gøre, hvis det var min egen opsparing,” fortæller hendes far.
LÆS OGSÅ: Sådan kommer du godt i gang med at investere børneopsparingen
Risikoen går begge veje
Han er bevidst om, at der også er risiko for tab, når han investerer børneopsparingen. På aktiemarkedet vil der altid være perioder, hvor det går mere ned end op.
”Men som jeg ser det, er der også en risiko ved ikke at investere – nemlig risikoen for at gå glip af attraktive afkast på hendes vegne. For mig vægter den risiko tungere. Samtidig ville det være ærgerligt ikke at udnytte muligheden for skattefri afkast på børneopsparingen. Det er ret unikt. Den mulighed får hun ikke igen som voksen,” siger han.
Som forældre kan man vælge gradvist at skrue ned for risikoen i investeringerne, efterhånden som barnet bliver ældre. Det mindsker risikoen for et større tab kort før udbetalingen, hvor der ikke er så meget tid til at genvinde det tabte.
Værd at vide om børneopsparinger
INDSKUD: Du kan indsætte op til 6.000 kr. om året på en børneopsparing og maksimalt 72.000 kr. i alt.
ALDER: En børneopsparing kan oprettes, når barnet er mellem 0 og 14 år.
BINDING: Pengene skal være bundet i mindst 7 år, og de kan udbetales, når barnet fylder 14, 18 eller 21 år.
ANTAL: Et barn kan kun have én børneopsparing. Flere forældre og bedsteforældre kan godt indbetale på den samme opsparing, så længe de samlede indbetalinger holder sig inden for beløbsgrænserne.

Få løbende anbefalinger fra vores eksperter
Tilmeld dig vores gratis nyhedsbrev om interessante investeringsmuligheder.
Jeg vil ikke gå glip af noget*De fulde fondsnavne er Investeringsforeningen Danske Invest Global Indeks, klasse DKK d og Investeringsforeningen Danske Invest Teknologi Indeks KL.
Bemærk, at investering altid indebærer risiko, og du kan tabe det investerede beløb. Dette materiale udgør ikke en investeringsanbefaling. Vær opmærksom på, at historisk afkast ikke er en garanti for fremtidigt afkast, som kan være negativt. Ved investering i fonde anbefales det, at du læser prospektet, dokumentet med central information samt et sammendrag af investorrettigheder på dansk, som du kan finde på danskeinvest.dk.